
Para acompanhar os pagamentos do financiamento BMW, acesse a área digital vinculada ao contrato e consulte o demonstrativo de evolução da dívida. Nele, você encontra vencimentos, valores das parcelas, movimentações, saldo devedor e total pago. Essas informações ajudam a conferir o histórico e entender a evolução do saldo.
Manter esse acompanhamento em dia facilita a conferência das parcelas e ajuda a identificar diferenças entre os pagamentos realizados e os registros do contrato. Também permite organizar os próximos passos com mais clareza, sem depender da memória ou de comprovantes isolados.
Neste artigo, veja quais informações consultar, como interpretar os dados do contrato e onde localizar a segunda via de um boleto quando necessário. Você também vai entender como verificar os horários de acesso ao site e o que considerar ao analisar o prazo restante e o saldo devedor. Assim, fica mais simples acompanhar a situação do financiamento e escolher o próximo passo com segurança.
Principais conclusões
- Compare o histórico de parcelas com os comprovantes para identificar pagamentos que ainda não aparecem no sistema.
- Consulte o prazo restante, a data da última parcela paga, os juros e o saldo devedor para entender a situação do contrato.
- Confira as informações da parcela e do contrato ao acessar o aplicativo ou o site, e acompanhe a atualização do pagamento.
- Se uma parcela constar como pendente, reúna o comprovante e os dados do pagamento antes de buscar a solução adequada.
- Use os canais digitais para localizar opções relacionadas a boletos, parcelas em atraso e quitação do financiamento.
Demonstrativo de evolução da dívida
O demonstrativo reúne os principais movimentos do contrato e permite conferir parcelas pagas e futuras. Compare vencimentos, valores, saldo devedor e total pago para acompanhar a evolução da dívida.
Consulta de parcelas pelo aplicativo ou site
Acesse o Portal do Cliente BMW e entre na área do financiamento. Localize o demonstrativo ou o histórico do contrato. Confira cada parcela pelo vencimento, valor e situação, comparando os registros com seus comprovantes. Consulte também as próximas prestações para verificar as datas e os valores previstos no cronograma.
Se houver diferença entre o histórico e um comprovante, anote a parcela e a data da operação. Essa referência facilita a conferência e evita confundir pagamentos de períodos distintos.
Acompanhamento pelo banco ou financeira
O demonstrativo do contrato reúne o prazo total, o prazo restante, a data da última parcela paga, o valor da prestação, os juros e o saldo devedor. Leia esses campos em conjunto: o prazo restante indica quantas prestações ainda compõem o cronograma, enquanto o saldo mostra o valor registrado como dívida naquela consulta.
Use a data da última parcela paga para localizar o ponto atual do histórico. Depois, compare o valor da prestação e os juros com os dados do contrato.
O documento também apresenta vencimentos, movimentações e o total pago. “Movimentações” registra alterações relacionadas ao contrato; observe a descrição junto à data e ao saldo. Uma parcela paga aparece vinculada ao vencimento correspondente. As prestações futuras permanecem no cronograma, permitindo distinguir compromissos pendentes de pagamentos já registrados.
Para uma leitura prática, siga esta sequência:
- Localize o vencimento da parcela que deseja conferir.
- Compare o valor informado com o histórico do contrato.
- Verifique o movimento associado e a data registrada.
- Observe como o saldo devedor aparece após os lançamentos.
- Confira o total pago e o prazo remanescente.
O saldo devedor não equivale à soma das parcelas futuras. O demonstrativo apresenta o saldo registrado separadamente do valor de cada prestação. Para avaliar a quitação antecipada, consulte o cálculo específico de quitação, em vez de somar visualmente as parcelas restantes. Assim, a comparação considera o valor calculado para essa finalidade.
Para organizar a análise de parcelas em atraso, use o demonstrativo como referência. Identifique vencimentos, valores registrados, movimentações e saldo atual. Depois, compare a situação do contrato com o cronograma original. Esses dados ajudam a entender o que precisa ser regularizado, sem confundir prestações pagas com valores pendentes.
Antes de avaliar uma proposta de regularização, registre quais parcelas aparecem em atraso e quais constam como pagas. Observe também o prazo restante, os juros informados e o saldo devedor. Esses elementos ajudam a entender como uma mudança no cronograma pode afetar o contrato. Guarde o demonstrativo consultado e seus comprovantes para comparar os registros após qualquer ajuste formalizado.
Como consultar parcelas pagas e próximas do financiamento pelo aplicativo ou site do banco?
Acesse o Portal do Cliente BMW e abra a área do financiamento. Consulte as parcelas registradas e as prestações futuras. Tenha em mãos os dados usados para identificar o contrato. A área correta é a vinculada ao financiamento do veículo, não apenas a conta bancária comum.
Siga esta sequência para consultar o histórico e o cronograma:
- Acesse o aplicativo ou o site oficial da instituição financeira.
- Entre na área de contratos ou financiamentos.
- Selecione o contrato do veículo que deseja consultar.
- Abra o histórico de pagamentos e localize as parcelas quitadas.
- Consulte o cronograma para visualizar os próximos vencimentos.
Na lista de parcelas pagas, confira o vencimento, o valor e a situação registrada. Compare esses dados com o comprovante correspondente. Por exemplo, se o comprovante indicar o pagamento de uma prestação específica, procure o mesmo vencimento no histórico. Essa comparação ajuda a identificar divergências sem misturar parcelas de meses diferentes.
Nas próximas prestações, observe a data de vencimento e o valor previsto. Diferencie esses lançamentos dos pagamentos já reconhecidos. A lista futura ajuda a organizar o orçamento e identificar qual prestação vem depois da última registrada. Se houver mais de um contrato, confirme o veículo ou a identificação contratual antes de analisar os valores.
O acesso ao site depende da disponibilidade dos canais digitais da instituição. Para conferir os horários, observe os avisos na própria página de acesso, como comunicados de manutenção ou de funcionamento do sistema. Não confunda a disponibilidade do site com o vencimento da parcela. São informações distintas: uma se refere ao canal de acesso; a outra, à obrigação registrada no contrato.
Ao terminar a consulta, registre a data em que visualizou os dados. Guarde cada comprovante junto à parcela correspondente. Se usar um dispositivo compartilhado, encerre a sessão após consultar o contrato. Evite salvar credenciais no navegador e não compartilhe códigos de acesso. Esses cuidados ajudam a proteger os dados financeiros durante o acompanhamento digital.
Se não encontrar o contrato, volte à área inicial e procure a seção de financiamentos. Confirme se acessou o perfil do titular correto. Caso apareçam várias operações, confira cada identificação antes de abrir os dados. Essa atenção reduz o risco de atribuir um pagamento ao contrato errado ou interpretar um vencimento futuro como pendência.
Para acompanhar pagamentos do financiamento com consistência, compare o histórico em consultas sucessivas. Observe se a parcela antes futura passou a constar como paga e se a data corresponde ao comprovante. Anote diferenças objetivas, como vencimento, valor ou situação exibida. Esse registro organiza a consulta seguinte e facilita explicar qual parcela precisa ser analisada.
Se o contrato incluir cashback anunciado nas parcelas, considere essa condição ao revisar os lançamentos, sem confundi-la com a confirmação de quitação. Para receber o cashback anunciado nas parcelas, é necessário manter o débito automático até o final do contrato e verificar a elegibilidade. Ao consultar o histórico e o cronograma, confira também se selecionou o contrato correto e mantenha essa verificação separada da conferência dos valores pagos e dos próximos vencimentos.
Como acompanhar pagamentos de financiamento de veículo pelo banco ou financeira?
Acesse o Portal do Cliente BMW e abra o financiamento do veículo. Consulte o demonstrativo contratual, que reúne o prazo total, o prazo restante, a data da última parcela paga, o valor da prestação, os juros e o saldo devedor. Analise esses campos em conjunto para compreender a situação do contrato.
Comece identificando o contrato correto. Se houver mais de um financiamento, confira a identificação do veículo antes de abrir os dados. Depois, localize a data da última parcela registrada como paga e compare-a ao vencimento seguinte no cronograma. Essa sequência mostra qual prestação aparece como a mais recente no histórico.
Confira separadamente o prazo total e o prazo restante. O primeiro representa a duração prevista no contrato; o segundo indica o período que falta. Use esses campos para entender em que etapa do cronograma o financiamento está. Eles ajudam a contextualizar o saldo devedor, mas não substituem a consulta ao valor específico de quitação.
Observe também o valor da prestação e os juros informados no demonstrativo. Compare esses dados com as condições registradas no contrato. Se uma alteração contratual foi formalizada, examine os dados atualizados e as movimentações associadas. Não misture informações de versões diferentes do cronograma ao avaliar parcelas ou saldo.
Para organizar a conferência, registre a data da consulta e os campos relevantes. Anote a última parcela paga, o próximo vencimento e o prazo restante. Por exemplo, se o histórico aponta uma prestação quitada e outra futura, compare os vencimentos antes de concluir que há atraso. Guarde também os comprovantes relacionados a cada pagamento.
O saldo devedor merece atenção própria. Ele representa o valor indicado no demonstrativo para a dívida, enquanto as prestações futuras seguem o cronograma. Portanto, não considere a soma visual das parcelas restantes como valor de quitação. Consulte o cálculo específico de quitação antecipada quando esse for o objetivo da análise.
Se o contrato apresentar uma parcela em atraso, identifique primeiro o vencimento e a situação exibida. Em seguida, compare o registro com o comprovante, caso o pagamento já tenha sido feito. Se a pendência estiver correta, use a opção de regularização disponível no Portal do Cliente BMW. Mantenha separados os registros de parcelas pagas, futuras e vencidas.
Repita a consulta sempre que precisar revisar o andamento do financiamento. Compare o demonstrativo mais recente com suas anotações anteriores, observando mudanças no prazo restante, no saldo e na data da última parcela paga. Essa verificação ajuda a acompanhar pagamentos do financiamento com base nos dados do contrato, em vez de depender de lembranças ou registros isolados.
Quanto tempo leva para o pagamento do financiamento aparecer no sistema?
O registro depende da confirmação do pagamento e da atualização do contrato. Por isso, o comprovante e a situação exibida podem não mudar ao mesmo tempo. Confira a data da operação, o valor pago e a parcela correspondente. Esses dados ajudam a identificar se a consulta mostra o pagamento correto.
O canal utilizado também influencia o percurso da informação. Um pagamento feito pelo aplicativo do banco passa pelos registros da instituição responsável pela operação. Depois, a financeira precisa reconhecer o valor e associá-lo ao contrato. O registro é atualizado conforme essas etapas são concluídas, não apenas quando você visualiza o comprovante.
Antes de interpretar uma parcela como pendente, confira estes elementos:
- O vencimento da parcela selecionada.
- O valor registrado no comprovante.
- A data em que a operação foi realizada.
- A identificação do contrato informado no pagamento.
- A situação exibida no histórico do financiamento.
Por exemplo, compare o comprovante de uma parcela com o vencimento indicado no contrato. Se o valor e a identificação coincidirem, consulte novamente o histórico. Não use uma prestação diferente como referência. Essa conferência evita atribuir um pagamento correto à parcela errada.
Considere também quando o pagamento foi feito. Uma operação realizada perto do vencimento pode aparecer no histórico depois do processamento entre as instituições. Fins de semana ou feriados podem afetar o funcionamento dos serviços envolvidos. Consulte o comprovante e a data efetiva da operação antes de avaliar o registro.
Se pagou por código de barras, confira os dados do comprovante: beneficiário, valor e identificação vinculada ao boleto. Em pagamentos por débito automático, verifique o lançamento correspondente na conta. Nos dois casos, mantenha o comprovante disponível para compará-lo com a parcela no contrato.
Consulte novamente o histórico pela área digital do financiamento. Saia da tela anterior e abra de novo os dados do contrato. Procure a parcela pelo vencimento, não apenas pelo valor. Se houver mais de um contrato, confirme a identificação do veículo antes de interpretar a situação exibida.
Se a prestação continuar pendente, registre as informações relevantes: data, valor, vencimento e meio de pagamento. Guarde o comprovante original. Evite pagar novamente a mesma parcela apenas porque a tela mostra uma situação temporária. Primeiro, confirme se o comprovante corresponde ao contrato e ao vencimento consultados.
O histórico atualizado permite acompanhar pagamentos do financiamento e comparar cada movimentação com os documentos guardados. Observe se a data da última parcela paga mudou e se o vencimento seguinte continua futuro. Se os registros permanecerem divergentes, use o comprovante e os dados da operação para identificar qual parcela precisa de análise.
O que fazer se o pagamento foi feito, mas consta como pendente no financiamento
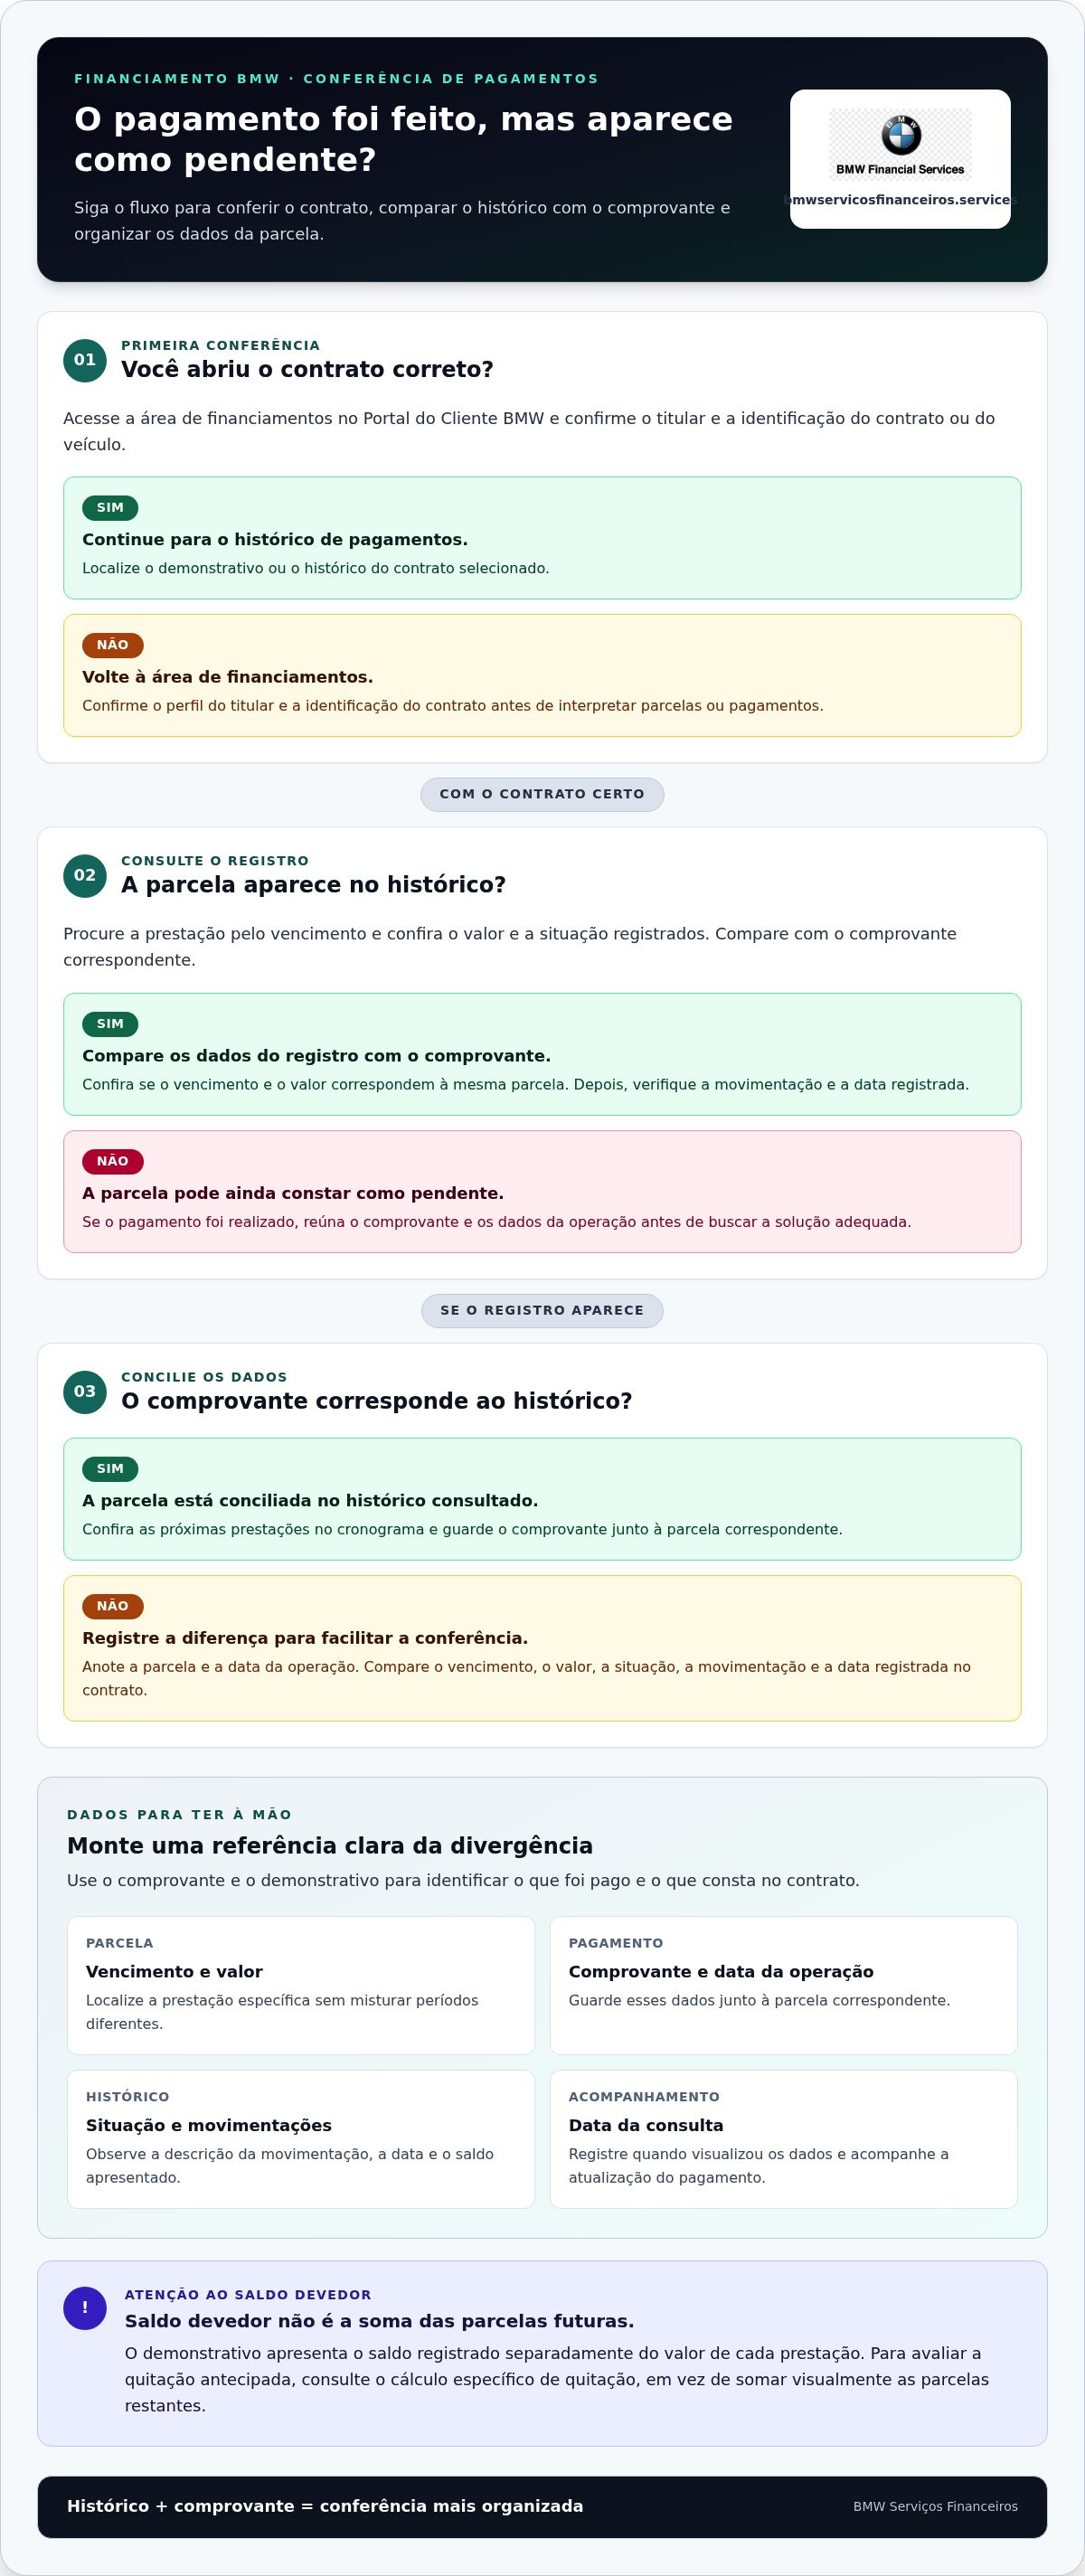
Comece conferindo se o comprovante corresponde à parcela exibida como pendente. Compare vencimento, valor, data da operação e identificação do contrato. Um dado divergente pode indicar que você consultou outra prestação ou outro financiamento. Não pague novamente antes de concluir essa conferência.
Depois, verifique a situação da operação no canal usado para pagar. No aplicativo bancário, procure o lançamento e confirme se consta como concluído, não agendado ou cancelado. Em débito automático, confira se houve efetivamente a saída do valor da conta. Guarde o comprovante ou o registro bancário correspondente.
Faça a revisão nesta ordem:
- Localize a parcela pelo vencimento no contrato.
- Compare o valor cobrado com o valor pago.
- Confira o beneficiário e os dados do boleto.
- Verifique se a operação foi concluída no banco.
- Salve o comprovante com a data do pagamento.
Se pagou por boleto, examine o comprovante e confira os dados do documento utilizado. Compare o beneficiário, o vencimento e a identificação do contrato. Um boleto de outra parcela pode ter valor semelhante. Por isso, não use apenas o valor como referência para reconhecer o pagamento.
Se os dados coincidirem, consulte novamente o histórico do financiamento. Atualize a página ou encerre e reabra a sessão. Procure a parcela pelo vencimento e veja se a situação mudou. Registre a data da nova consulta. Essa sequência ajuda a distinguir uma tela desatualizada de uma divergência que permanece.
Organize os documentos antes de solicitar uma análise. Separe o comprovante, o boleto utilizado e os dados da parcela. Anote a data, o valor e o meio de pagamento. Se houver mais de um contrato, inclua a identificação correta do financiamento. Informações objetivas ajudam a localizar o lançamento sem confundir operações.
Evite alterar ou descartar o comprovante original. Uma captura de tela pode complementar o registro, mas preserve também o documento emitido pelo banco. Não compartilhe senhas, códigos de acesso ou os dados completos do cartão para explicar a divergência. Informe somente o necessário para identificar a parcela e a operação.
Se a pendência persistir após a conferência, encaminhe os dados do pagamento pelo canal digital associado ao contrato. Descreva qual parcela aparece pendente e informe seu vencimento. Consulte o histórico novamente depois da análise. Para revisar os registros vinculados ao financiamento, acesse a área digital do contrato.
BMW Serviços Financeiros: Portal do Cliente BMW
BMW Serviços Financeiros é o próximo passo para consultar informações do contrato e resolver tarefas relacionadas aos pagamentos. No Portal do Cliente BMW, você pode gerenciar o contrato e emitir a segunda via de boletos. Acesse essa área quando precisar conferir dados contratuais ou localizar um boleto para pagamento.
Se o objetivo for encerrar o contrato antecipadamente, acesse Quitação de Financiamento BMW. Para regularizar parcelas vencidas, use Parcelas em Atraso BMW. Escolha a opção correspondente à sua necessidade e tenha os dados do contrato disponíveis durante a consulta. Assim, você direciona cada solicitação ao serviço adequado.
Para acessar as opções digitais ou obter informações sobre o contrato, visite o site da BMW Serviços Financeiros.
Transforme a consulta em uma rotina de gestão
Escolha um momento adequado para revisar o contrato e organize os comprovantes por vencimento. Essa rotina facilita a comparação dos registros e ajuda a tomar decisões com base nas informações do financiamento. Ao acompanhar os pagamentos com atenção, você mantém o controle dos próximos passos e reduz o risco de perder documentos importantes.
O Portal do Cliente BMW permite gerenciar o contrato. Se precisar localizar um boleto, use a 2ª Via de Boleto BMW. Para antecipar o encerramento do financiamento, consulte a Quitação de Financiamento BMW. Cada opção atende a uma necessidade diferente, conforme a etapa em que o contrato se encontra.
Defina o que precisa resolver agora e acesse o canal correspondente. Para tratar das informações do seu financiamento, fale com BMW Serviços Financeiros. Organize seus dados e siga com clareza para a próxima decisão.
Perguntas frequentes
Como consultar o saldo devedor e o extrato de pagamentos do financiamento?
Acesse a área digital vinculada ao contrato e abra os dados do financiamento. Para consultar o saldo, localize o campo específico do demonstrativo; para conferir o extrato, examine os lançamentos por parcela e vencimento. Se estiver avaliando quitar o contrato, use o cálculo de quitação, pois o saldo do extrato não substitui esse valor. Guarde o documento consultado para comparar atualizações futuras.
Como confirmar se uma parcela do financiamento foi compensada?
Confira se a parcela aparece como paga no histórico do contrato e compare o registro com o comprovante bancário. Verifique o vencimento e os dados da operação, não apenas a saída do valor da conta: um débito ou pagamento agendado, por si só, não confirma que o pagamento foi registrado no financiamento. Se os registros divergirem, guarde o comprovante e identifique a parcela exata antes de solicitar uma análise.

