
Para acessar o contrato de financiamento, entre no canal digital da instituição que concedeu o crédito e procure a área de contratos ou documentos. O acesso geralmente exige a identificação do titular e a autenticação no sistema. Depois, localize a operação correta para consultar ou salvar o documento.
Encontrar o contrato permite conferir as condições acordadas e acompanhar as obrigações do financiamento. O caminho varia conforme a instituição e o tipo de operação. Saber onde procurar e quais dados ter em mãos torna a consulta mais simples.
Neste artigo, você verá como consultar contratos de crédito, empréstimo pessoal e financiamento para pessoas físicas e jurídicas. Também vai saber quais informações ajudam a localizar o documento, o que fazer se ele não aparecer no canal digital e onde consultar serviços relacionados a boletos e quitação de financiamento.
Principais conclusões
- Comece pelo canal digital da instituição que concedeu o crédito e procure a área de contratos ou documentos.
- Tenha em mãos os dados de identificação da pessoa ou da empresa para facilitar a busca e a autenticação.
- Confira no documento os dados que identificam a operação e as condições de pagamento antes de tomar decisões.
- Se não encontrar o contrato, organize as informações da operação e siga os canais de atendimento disponíveis para solicitar orientação.
- Para contratos de financiamento BMW, consulte as opções digitais de gestão e os serviços relacionados a boletos e quitação.
Consulta de contratos de crédito para pessoas físicas e jurídicas
Para consultar um contrato, entre no aplicativo ou no internet banking da instituição que concedeu o crédito. Acesse a área autenticada e procure opções como “Contratos”, “Documentos” ou “Empréstimos e financiamentos”. Os nomes dos menus variam. Se houver mais de uma operação, compare a modalidade, a data de contratação e a identificação do contrato antes de abrir o arquivo. Assim, você evita confundir um empréstimo pessoal com um financiamento ou outra operação vinculada à conta.
Pessoas físicas devem pesquisar com o perfil individual usado na contratação. Pessoas jurídicas devem entrar pelo acesso empresarial correspondente à empresa contratante. Em seguida, selecione a operação desejada e abra o documento disponibilizado. Se a busca não localizar o arquivo, use os filtros de período, modalidade ou situação do contrato. Por exemplo, uma empresa com diferentes operações deve conferir a razão social indicada e o produto financeiro antes de salvar o documento. Para acessar o contrato de financiamento, prefira sempre o ambiente autenticado da instituição.
Na Área do Cliente, comece identificando o contrato associado ao seu cadastro. Depois, selecione a operação e confira as informações e os documentos disponíveis. A consulta pode reunir dados úteis para acompanhar o financiamento, como boletos e opções de quitação antecipada. Salve o arquivo com um nome fácil de reconhecer, como “contrato do veículo” ou “financiamento da empresa”. Evite guardar documentos financeiros em dispositivos compartilhados sem proteção.
Para consultar o extrato do Limite da Conta, entre no canal digital da instituição e abra a conta vinculada ao limite. Procure “Extratos”, “Limites” ou “Crédito” e selecione o período disponível. O extrato ajuda a distinguir movimentações da conta de informações contratuais. Se precisar entender uma utilização específica, compare a data e o valor com os lançamentos apresentados. Esse extrato não substitui o contrato: são registros diferentes e podem estar em áreas distintas.
Para consultar um crédito habitacional, pesquise a modalidade correspondente no aplicativo ou portal. Abra a seção de financiamento imobiliário e procure “Contrato” ou “Documentos”. Confira se o documento identifica as partes e o imóvel associado à operação. Se houver mais de um financiamento no cadastro, selecione o que corresponde ao imóvel correto. Separar o contrato habitacional dos demais documentos ajuda a localizar as condições da operação sem misturar arquivos.
Para localizar o demonstrativo de IRPF, procure no canal digital as áreas “Documentos”, “Informes” ou “Imposto de Renda”. Selecione o demonstrativo referente à operação ou ao relacionamento financeiro desejado. O informe tributário e o contrato têm finalidades diferentes: um reúne dados para a declaração, enquanto o outro registra as condições acordadas. Salve cada documento com uma identificação própria para evitar usar o arquivo errado ao organizar seus registros.
Como verificar a autenticidade e a validade de um contrato de financiamento digital? Abra o arquivo obtido no ambiente autenticado da instituição e confira os nomes das partes, os dados da operação e as cláusulas do contrato consultado. Se o documento incluir assinatura eletrônica ou outro mecanismo de validação, use os recursos indicados no próprio arquivo para conferir sua integridade.
Quais documentos e dados são necessários para consultar um contrato de financiamento?
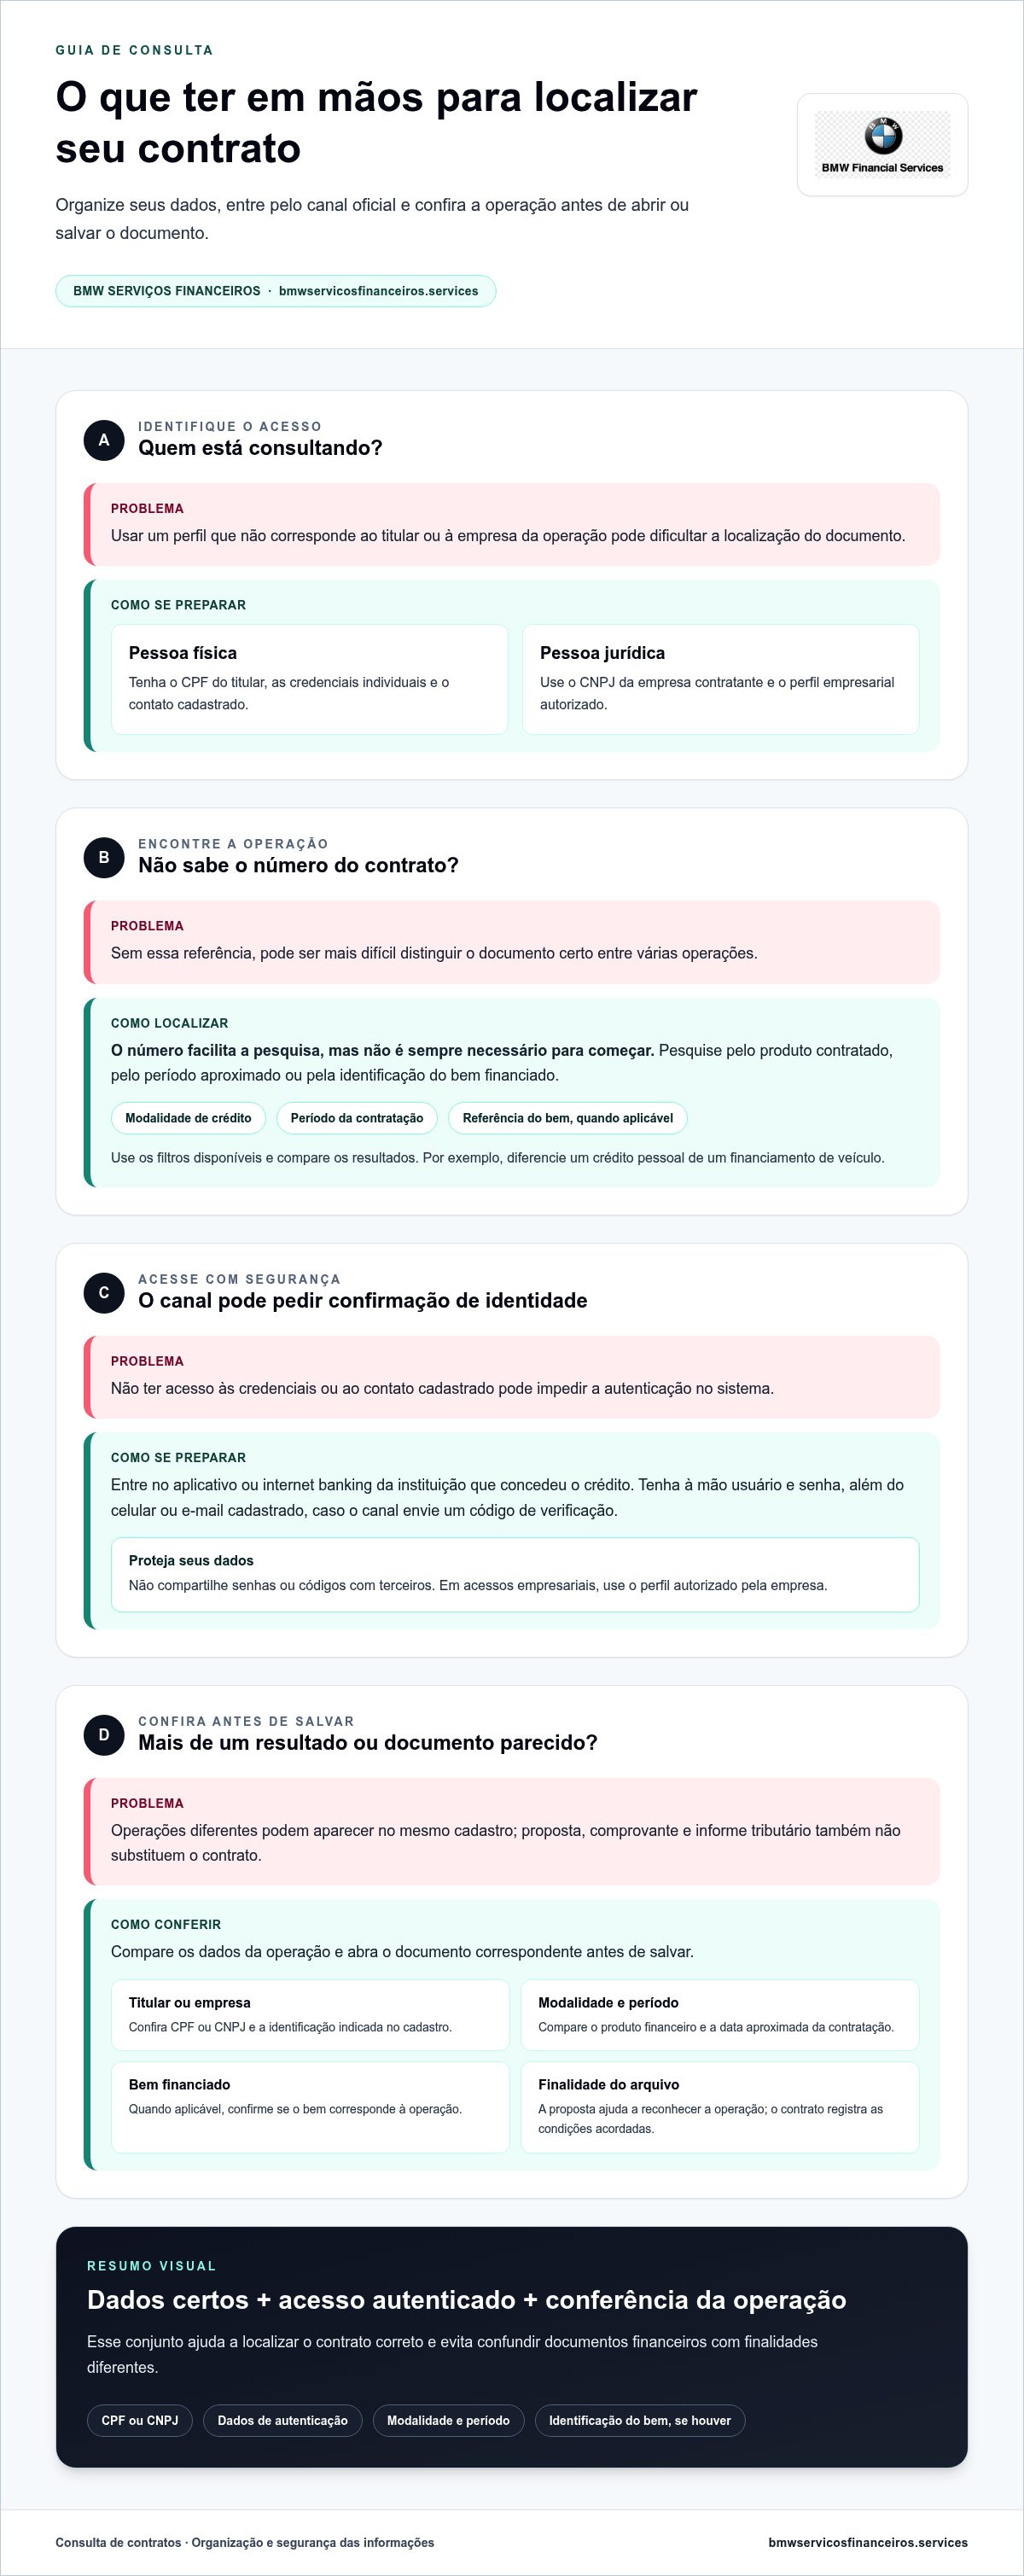
Antes de iniciar a busca, reúna os dados usados na contratação. Pessoas físicas devem ter o CPF do titular e o acesso individual ao canal digital. Pessoas jurídicas devem usar o CNPJ da empresa contratante e o perfil empresarial correspondente. Confira se os dados digitados correspondem ao cadastro da operação. Uma diferença entre o titular e o usuário pode dificultar a localização do documento.
O número do contrato facilita a pesquisa, mas nem sempre é necessário para começar. Se não tiver esse número, pesquise pelo produto contratado, pelo período aproximado ou pela identificação do bem financiado. Por exemplo, diferencie um crédito pessoal de um financiamento de veículo. Use os filtros disponíveis e compare os resultados antes de abrir um arquivo.
Tenha em mãos os dados de autenticação solicitados pelo canal oficial, como usuário, senha e confirmação de identidade. Mantenha acessível o celular ou o endereço de e-mail cadastrado, caso o sistema envie um código de verificação. Não compartilhe senhas ou códigos com terceiros. Se o acesso estiver vinculado a uma conta empresarial, entre com o perfil autorizado pela empresa.
Antes de entrar, confira estes itens para organizar a consulta:
- Pessoa física: CPF do titular, credenciais individuais e contato cadastrado.
- Pessoa jurídica: CNPJ, identificação da empresa e perfil empresarial de acesso.
- Dados da operação: modalidade de crédito, período de contratação e referência do bem, quando aplicável.
- Arquivo para comparação: proposta, comprovante de contratação ou comunicação relacionada à operação.
Use a proposta ou um comprovante como referência, não como substituto do contrato. Esses registros ajudam a reconhecer a operação, mas é o documento contratual que apresenta as condições registradas. Compare o nome do titular, a modalidade e a identificação do bem. Se encontrar mais de um resultado, abra as opções e confira os dados antes de salvar.
Em uma empresa, identifique quem administra os documentos financeiros e qual perfil permite acessar o contrato. A razão social pode ser diferente do nome comercial usado internamente. Pesquise pelo CNPJ para evitar confusão. Se outra pessoa fizer a consulta, siga os controles de acesso da empresa e evite enviar documentos contratuais por canais pessoais.
Ao baixar o arquivo, escolha um nome que diferencie a operação, como “financiamento do veículo” ou “crédito empresarial”. Guarde também a data da consulta e mantenha o documento em local protegido. Para contratos de financiamento BMW, a consulta digital de documentos financeiros pode ajudar a localizar informações da operação no canal correspondente.
É possível solicitar o contrato de financiamento por telefone, e-mail ou agência?
Sim, você pode solicitar o contrato pelos canais de atendimento da instituição que concedeu o crédito. Por telefone, explique o que precisa e peça instruções sobre o procedimento. O e-mail formaliza a solicitação por escrito, enquanto o atendimento presencial pode ajudar em caso de dificuldade de acesso digital. A disponibilidade e o fluxo variam conforme a instituição e o contrato. Comece pelo canal oficial indicado no aplicativo, no cartão ou nos documentos da operação.
Antes de ligar, anote o nome do titular, o tipo de financiamento e a data aproximada da contratação. Se tiver o número do contrato, deixe-o à mão. Explique que precisa de uma cópia integral, não apenas de um resumo das parcelas. Registre o protocolo e as orientações recebidas. Assim, você acompanha a solicitação sem precisar repetir as informações em contatos posteriores.
Para solicitar o arquivo por e-mail, use o endereço oficial divulgado pela instituição. Escreva um assunto objetivo, como “Solicitação de cópia do contrato de financiamento”. No texto, identifique o titular e a operação com os dados solicitados pelo canal. Não inclua senha, código de autenticação ou informações completas de cartão. Anexe documentos somente se o canal oficial orientar esse procedimento.
Em uma agência, leve um documento de identificação e os dados disponíveis sobre a operação. Para pessoa jurídica, prepare também a identificação da empresa e do representante que fará o pedido. Informe o tipo de crédito e descreva o documento necessário. Peça orientação sobre como receber a cópia, em arquivo digital ou por outro meio disponibilizado pela instituição.
Escolha o canal conforme a necessidade:
- Telefone: esclareça etapas e anote o protocolo do atendimento.
- E-mail: mantenha o pedido registrado e use somente o endereço oficial.
- Agência: apresente identificação e peça instruções para obter o contrato.
Se o atendimento telefônico não localizar a operação, peça instruções para encaminhar a busca por escrito. No e-mail, informe que já consultou o canal digital e indique a modalidade procurada, como financiamento de veículo ou crédito pessoal. Na agência, apresente qualquer comprovante relacionado à contratação. Não envie o pedido para endereços desconhecidos; use apenas canais institucionais.
Ao receber o documento, confira se o arquivo corresponde ao titular e à operação solicitada. Compare os dados do financiamento com seus comprovantes e guarde a cópia em local protegido. Se o arquivo não for o contrato completo, responda ao mesmo atendimento ou retorne ao canal usado. Descreva objetivamente o que falta, como páginas ou anexos da operação.
Como identificar número do contrato e condições de juros, parcelas e prazo?
Abra o arquivo integral e localize a identificação da operação. O número do contrato pode aparecer na capa, no cabeçalho ou no quadro de dados. Procure expressões como “número do contrato”, “identificação” ou “referência”. Não confunda esse código com o número da proposta, do boleto ou da conta. Se houver anexos, compare a identificação em cada documento. Use o código do contrato em atendimentos posteriores.
Depois, confirme se o documento corresponde ao financiamento correto. Compare o nome do titular, a modalidade de crédito e o bem financiado, quando houver. Quem tem empréstimo pessoal e financiamento de veículo deve separar as duas operações. Em contratos empresariais, confira também a razão social. Esses dados ajudam a evitar confusão com as condições de outro contrato.
Localize a parte que descreve os juros e confira a unidade da taxa. O documento pode apresentar taxas mensais, anuais ou ambas. Compare valores somente quando estiverem expressos no mesmo período. Uma taxa mensal não pode ser comparada diretamente com uma taxa anual. Confira também se os juros são fixos ou variáveis. Essa informação ajuda a entender como o encargo pode se comportar durante o prazo.
Na parte sobre pagamento, identifique o valor de cada parcela, as datas de vencimento e a quantidade total prevista. Confira se há indicação de entrada, parcela final ou valores diferentes ao longo do cronograma. Por exemplo, parcelas iniciais diferentes das demais podem estar descritas em uma tabela própria. Leia as observações próximas aos valores, pois podem explicar o cálculo ou a organização dos pagamentos.
Para entender o prazo, procure as datas de início e término ou o período total da operação. Confira também o vencimento da primeira parcela e compare o cronograma contratual com os boletos disponíveis. Uma diferença pode decorrer de uma alteração registrada ou de outro documento da operação. Não use apenas um boleto para concluir qual é o prazo total. O contrato e seus anexos mostram a sequência prevista.
Organize a conferência nesta ordem:
- Identificação: número do contrato, titular e modalidade.
- Juros: taxa, período informado e condição fixa ou variável.
- Parcelas: valores, vencimentos e eventuais diferenças.
- Prazo: início, encerramento e cronograma de pagamento.
Se uma condição aparecer em mais de um documento, compare a versão e a data de cada arquivo. Separe o contrato, os anexos e os demonstrativos de pagamento. Anote as dúvidas com a cláusula ou o campo específico. Assim, você pode pedir esclarecimentos sobre a taxa, o valor ou o vencimento sem precisar descrever toda a operação novamente.
Ao consultar parcelas em atraso, diferencie o cronograma original dos valores atualizados para pagamento. O saldo indicado em um boleto pode refletir a situação daquela cobrança, não as condições gerais de juros do contrato. Para avaliar a operação, consulte a cláusula correspondente e leia os termos completos. Guarde os documentos juntos, identificados pelo número do contrato.
O que fazer se o banco não disponibilizar o contrato de financiamento
Se o contrato não aparecer no canal digital, confirme primeiro se entrou no perfil correto. Compare o CPF ou CNPJ usado na contratação com o cadastro acessado. Depois, pesquise por modalidade, período ou bem financiado. Um financiamento de veículo, por exemplo, pode ficar em uma área diferente da do crédito pessoal. Verifique também se está consultando documentos, e não apenas boletos ou extratos.
Se a busca não apresentar resultados, registre uma solicitação no canal oficial da instituição. Peça a cópia integral do contrato e descreva a operação. Inclua dados que ajudem a identificar o titular, como CPF ou CNPJ, e o número do contrato, se disponível. Não envie senhas, códigos de segurança ou dados completos de cartão. Anote o protocolo e a data do pedido.
Um pedido claro evita trocas desnecessárias. Identifique a modalidade, o titular e o documento desejado. Se já recebeu uma proposta ou um comprovante, use esses registros para indicar a operação, sem tratá-los como substitutos do contrato. Peça orientação sobre como receber o arquivo e acompanhar a resposta. Guarde cópias das mensagens e dos protocolos relacionados.
Se a primeira solicitação não resolver, retome o atendimento com o protocolo anterior. Explique o que já fez e informe o resultado da busca. Peça que o atendente registre a solicitação de localização ou envio do documento. Se o canal inicial não concluir o pedido, solicite o encaminhamento ao setor responsável ou a indicação de outro canal oficial, como o atendimento presencial.
Antes de ir a uma agência, organize os dados da operação e leve a identificação do titular. Para uma empresa, separe também os dados empresariais e a identificação do representante que fará o pedido. Apresente o protocolo anterior, se houver. Essas informações ajudam a distinguir contratos com nomes comerciais semelhantes ou operações feitas por empresas relacionadas.
Registre cada etapa em uma lista simples:
- Busca digital: canal acessado, perfil utilizado e filtros aplicados.
- Solicitação: modalidade, titular, documento pedido e protocolo.
- Acompanhamento: data do contato, resposta recebida e próximo passo indicado.
- Documento recebido: confira titular, operação e integridade do arquivo.
Se a instituição enviar um arquivo incompleto, responda ao mesmo atendimento. Indique o trecho ou a página que falta. Se o documento não corresponder à operação, descreva a diferença, como divergência no titular ou na modalidade. Mantenha os arquivos e protocolos reunidos para apresentar um histórico objetivo em um novo contato.
Para contratos BMW, use o canal digital de gestão do financiamento para consultar a operação e os recursos disponíveis.
BMW Serviços Financeiros: Portal do Cliente BMW
BMW Serviços Financeiros reúne no Portal do Cliente BMW recursos para acompanhar contratos de financiamento. Use a área do cliente para consultar informações da operação e gerenciar o contrato. Se precisar organizar pagamentos, acesse a 2ª Via de Boleto BMW ou consulte Parcelas em Atraso BMW. Para antecipar o encerramento do contrato, a opção Quitação de Financiamento BMW permite realizar a quitação antecipada.
Esses canais são úteis quando você precisa localizar dados do financiamento ou resolver uma etapa relacionada aos pagamentos. Acesse o portal e selecione o serviço adequado à sua necessidade. Para conhecer os recursos disponíveis, visite BMW Serviços Financeiros.
Transforme a consulta em uma próxima etapa clara
Depois de localizar o documento, guarde uma cópia organizada junto aos demais registros da operação. Assim, fica mais fácil comparar informações e tomar decisões com base no contrato, não apenas na memória ou em comprovantes isolados. Para acessar o contrato de financiamento quando precisar, salve o arquivo em local seguro e use um nome fácil de reconhecer.
Se o financiamento for da BMW, escolha no ambiente digital o recurso adequado à sua necessidade. O Portal do Cliente BMW permite acompanhar o contrato; a 2ª Via de Boleto BMW atende à consulta de pagamentos, e a Quitação de Financiamento BMW é voltada à quitação antecipada. Acesse os serviços digitais da BMW Serviços Financeiros para seguir com a gestão da sua operação.
Com o documento acessível e os dados organizados, você pode conduzir cada etapa com mais clareza. Consulte seu financiamento no seu ritmo e mantenha as informações da operação sob controle.
Perguntas frequentes
Como acessar o contrato de financiamento pelo site ou aplicativo do banco?
Use o site ou o aplicativo oficial da instituição que concedeu o crédito. Entre no perfil do titular, abra a área de financiamentos e selecione a operação desejada. Procure o contrato entre os documentos disponíveis e baixe o arquivo, geralmente em PDF. No computador, confira a pasta de downloads; no celular, procure os arquivos salvos pelo aplicativo. Para um contrato BMW, acesse o Portal do Cliente BMW.
